
Ley 1715 de 2014 · Resolución UPME 563 de 2026
Certificado UPME
Con el certificado deduces en tu declaración de renta el 50 % del valor de tu vehículo eléctrico o híbrido, y queda habilitada la devolución del IVA. Nosotros hacemos todo el trámite ante la UPME.
Honorarios
$499.900 + IVA
Pagas solo si tu caso es viable
Certificados aprobados
583
1 rechazo en más de 700 casos
Antes de comprar
Con la proforma
y el concesionario te factura sin IVA
Calcula tu ahorro en renta
1. Ingresa el Valor
* Modifica este valor para simular el caso real de tu vehículo.
2. Entiende tu Beneficio
Deducción Legal (Ley 1715)
$ 75.000.000
Este es el 50% del valor del carro. Se resta de tus ingresos, no directo de tus impuestos.
Recuperación en Dinero
$ 29.250.000
(A) × 39% Tasa Impositiva*
Exclusión de IVA (5%)
$ 7.500.000
Ahorro inmediato en la compra
¿Ya pagaste el IVA? ¡Recupéralo!
Servicio opcional: $500.000 + IVA (tarifa fija)
Ahorro Neto Final
Dinero Recuperado (B) + IVA (C) - Costo Trámite
$ 35.453.307
GARANTÍA PROTERGY: 100 % + $100.000
Si la UPME rechaza el certificado por causas ajenas a ti, te devolvemos el 100 % y $100.000 más.
Rentabilidad de tu Inversión
Inversión
$ 1.296.693
Beneficio
$ 36.750.000
Por cada peso invertido, recuperas 28.3 veces su valor en impuestos.
3. Inversión y Costos
Costos del TrámiteProyectado
Tasa Gubernamental (UPME)
Tarifa oficial (UVT 2026: $ 52.374)
$ 701.812
Honorarios Protergy
$ 499.900 + IVA
Inversión Total
$ 1.296.693
Ingeniería y Gestión Técnica
- Memoria de CálculosDeterminación del Ahorro Energético (GEE) y contribución ambiental.
- Línea Base FECOCParametrización técnica de equipos y energéticos según tablas oficiales.
- Estructuración TécnicaValidación rigurosa de anexos, catálogos y normas exigibles.
* Nota Técnica: El cálculo asume que aplicas el 50% de deducción a una Renta Líquida gravada a la tarifa seleccionada (39%). Ver Ejemplo Numérico (Blog). Si eres empresa, la tasa suele ser 35%.
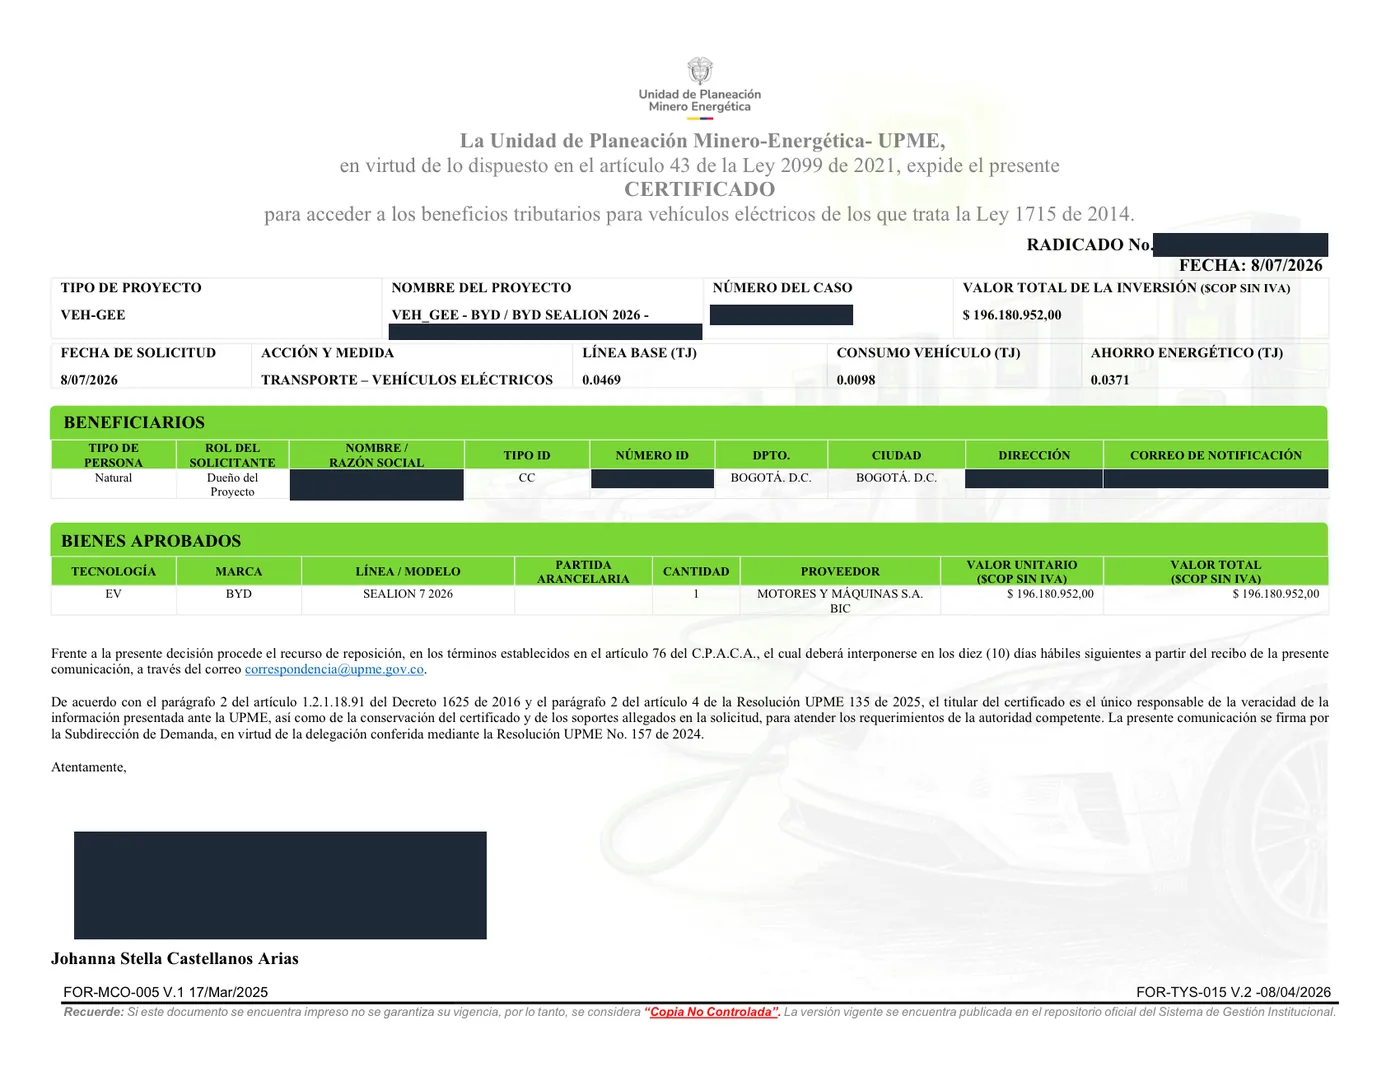
Documentos reales
De casos que gestionamos. Tapamos los datos personales.
¿CÓMO FUNCIONA?
Tres pasos para ti. Dos para nosotros.
Paso 1: Registro
Te registras en upme.protergy.com con tu correo y los datos de tu vehículo.
Paso 2: Subes documentos
RUT, cédula, factura o proforma y tarjeta de propiedad. Te decimos al instante si tu caso es viable.
Paso 3: Aceptas y pagas
Solo si tu caso es viable: $499.900 + IVA, con Mercado Pago y en cuotas si quieres.
Paso 4: Gestionamos todo
Memoria técnica, FECOC y radicación UPME. La entidad evalúa en hasta 30 días hábiles.
Paso 5: Recibes Certificado
Te entregamos el certificado con la guía para tu contador.
Garantía Protergy: 100 % + $100.000
Pagas solo si tu caso es viable. Antes de cobrarte revisamos tus documentos y te decimos si tu vehículo cumple.
Si la UPME rechaza tu certificado por una causa que no dependa de ti, te devolvemos el 100 % de lo que pagaste y te damos $100.000 adicionales.
Nosotros asumimos el riesgo técnico: un rechazo en más de 700 casos.
¿Por qué Protergy?
Cuatro razones por las que más de 700 propietarios eligieron nuestra gestión en lugar de hacerlo por su cuenta.
El trámite es gratuito, pero estos son los puntos críticos donde la autogestión falla:
Tu vehículo no aparece en la base UPME
Problema: Para muchas marcas, líneas y modelos (especialmente fuera de las 5 más vendidas), la UPME exige solicitud de concepto técnico previo para dar de alta el vehículo.
Lo que hacemos: Solicitamos el concepto técnico ante UPME y gestionamos la documentación adicional ante ANLA, sin costo adicional, dentro de la misma tarifa.
Errores de plataforma UPME que la DIAN luego rechaza
Problema: La plataforma falla al leer cédula, RUT, soporte de pago o el valor del vehículo. Si el valor registrado no coincide exactamente con la base gravable (porque se incluye IVA o impuestos), la DIAN rechaza después la devolución del IVA.
Lo que hacemos: Validamos la coherencia de todos los datos antes de radicar, con énfasis en el valor exacto que aparecerá en la solicitud de devolución posterior.
Selección de referencia equivocada
Problema: El usuario selecciona "Toyota Corolla" en lugar de "Toyota Corolla Cross" — son vehículos distintos. El certificado se emite mal, la DIAN rechaza renta o IVA, y hay que tramitar de nuevo.
Lo que hacemos: Identificamos la referencia exacta de tu vehículo y, si no existe en la base, solicitamos el alta oportuna de forma técnica.
Casos especiales que la plataforma UPME no resuelve sola
Problema: Vehículos con prenda, leasing, copropiedad, taxis, camiones, maquinaria — la plataforma no tiene un flujo claro para resolver la propiedad y los límites tributarios.
Lo que hacemos: Hemos elevado consultas formales a DIAN y UPME para varios casos especiales. Las respuestas oficiales hoy guían nuestra metodología de radicación.
El verdadero riesgo: certificado mal emitido que termina en auditoría
Problema: La UPME emite el certificado con los datos que tú registras — no valida coherencia con renta ni IVA. Si lo radicas mal y aplicas el beneficio, una auditoría DIAN puede revertirlo años después.
Lo que hacemos: Radicamos UPME entendiendo todo el ciclo posterior (devolución IVA + aplicación en renta). El certificado bien emitido es la condición para que el beneficio sobreviva una auditoría.
"La UPME emite el certificado con los datos que tú registras. No valida coherencia con renta ni IVA. Esa consistencia de extremo a extremo es el valor de nuestra propuesta técnica."
¿Cuál es tu perfil?
Maximiza tu Ahorro.
El beneficio fiscal se adapta a tu perfil. Seas empleado, independiente o empresa, existe una estructura para que conviertas la compra de tu vehículo en una poderosa herramienta de optimización fiscal 100% legal.
Persona Natural
(Asalariado / No Comerciante)
Escudo Fiscal Total
"Uso personal, familiar, transporte al trabajo."
Gasto por Depreciación
No deducible (no genera renta directa).
Deducción Especial UPME
Descuenta el 50% del valor del vehículo.
Exclusión del IVA
Compra sin IVA o solicita devolución DIAN.
Independiente
(Comerciante / Rentista)
Escudo Fiscal Total (100% Gasto + 50% UPME)
"Uso productivo: visitas comerciales, transporte, etc."
Gasto por Depreciación
Deducible al 100% (vía depreciación).
Deducción Especial UPME
Descuenta el 50% del valor del vehículo.
Exclusión del IVA
Compra sin IVA o solicita devolución DIAN.
Empresa
(Persona Jurídica)
Escudo Fiscal Total (100% Gasto + 50% UPME)
"Activo de la empresa, flota, asignado a gerencia."
Gasto por Depreciación
Deducible al 100% (vía depreciación).
Deducción Especial UPME
Descuenta el 50% del valor del vehículo.
Exclusión del IVA
Compra sin IVA o solicita devolución DIAN.
Preguntas frecuentes
Sí, la UPME solo cobra su tasa oficial. Pero muchos certificados se emiten con errores (referencia del vehículo, valor, datos del RUT) que después hacen que la DIAN rechace la devolución del IVA o cuestione la deducción en renta. Nosotros revisamos tus documentos, radicamos y atendemos los requerimientos para que el certificado sirva en todo el ciclo: renta e IVA.
El proceso ante la UPME es una evaluación de ingeniería rigurosa. Nuestra tarifa cubre: (1) Elaboración de la Memoria de Cálculo de Ahorro Energético y contribución ambiental; (2) Construcción de la línea base de consumo (FECOC); (3) Integración del expediente bajo la Resolución UPME 563/2026; (4) Respuesta técnica a los requerimientos de la entidad evaluadora; (5) En casos especiales (vehículos no listados en la base UPME), solicitamos el concepto técnico ante UPME y la documentación adicional ante ANLA sin costo adicional.
El beneficio se compone de tres incentivos clave (Ley 1715/2014 y Ley 2099/2021): 1. Deducción Especial de Renta (50%): Reduces tu base gravable del Impuesto de Renta en un 50% del valor del vehículo (antes de IVA). 2. Exclusión de IVA (5%): Ahorro inmediato en la compra (si se tramita antes) o recuperación vía administrativa ante la DIAN (si ya se pagó). 3. Depreciación Acelerada: Permite depreciar el activo hasta en 3 años (33,33% anual) en lugar de 5 o 10, mejorando tu flujo de caja. Si ya tienes el carro: el beneficio sigue intacto y tienes 15 años para aplicarlo.
Sí. La UPME confirmó oficialmente (Radicado 20251610198101 del 22/12/2025) que el marco normativo no exige la compra previa para radicar la solicitud. Tramitamos el certificado utilizando la factura proforma, cotización o reserva del vehículo, junto con la ficha técnica del fabricante. Una vez obtienes el certificado, lo presentas al concesionario para que te facture con 0% de IVA desde el inicio (exclusión directa). Esta es la vía más eficiente: te ahorras el IVA en la compra en lugar de tener que solicitar su devolución posterior ante la DIAN.
Sí. La DIAN (Concepto 100208192-594 del 24/04/2026) y la UPME (Radicado 202601600047911 del 19/03/2026) confirmaron oficialmente que la existencia de prenda o garantía mobiliaria no impide acceder a los beneficios. El propietario del bien es el comprador o inversionista, no el acreedor. Estos conceptos fueron obtenidos por Protergy mediante derechos de petición formales, y hoy guían nuestra metodología.
NO es lo mismo, y SÍ, son acumulables (especialmente para quienes declaran renta llevando contabilidad, como empresas o independientes comerciantes). Puedes llevar al gasto el 100% del valor del vehículo vía Depreciación (desgaste normal) Y ADEMÁS aplicar la Deducción Especial del 50% de la Ley 1715. Esto crea un escudo fiscal total del 150% sobre el valor del activo.